Domain brandschutz-sicherheitstechnik.de kaufen?
Wir ziehen mit dem Projekt
brandschutz-sicherheitstechnik.de um.
Sind Sie am Kauf der Domain
brandschutz-sicherheitstechnik.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain brandschutz-sicherheitstechnik.de kaufen?
Wie erfolgt der Eintritt und Austritt einer Aktiengesellschaft?
Der Eintritt in eine Aktiengesellschaft erfolgt durch den Erwerb von Aktien. Diese können entweder direkt von der Gesellschaft oder von bestehenden Aktionären erworben werden. Der Austritt aus einer Aktiengesellschaft erfolgt in der Regel durch den Verkauf der eigenen Aktien an andere Investoren oder durch den Rückkauf der Aktien durch die Gesellschaft selbst. **
Könnten Sie mir bitte bei der Präsentation der Aktiengesellschaft helfen?
Natürlich! Ich helfe Ihnen gerne bei der Präsentation der Aktiengesellschaft. Bitte teilen Sie mir mit, welche spezifischen Informationen oder Fragen Sie haben, damit ich Ihnen gezielt weiterhelfen kann. **
Ähnliche Suchbegriffe für Der-Gewinn-der-Aktiengesellschaft
Top-Angebote
Produkte zum Begriff Der-Gewinn-der-Aktiengesellschaft:
-
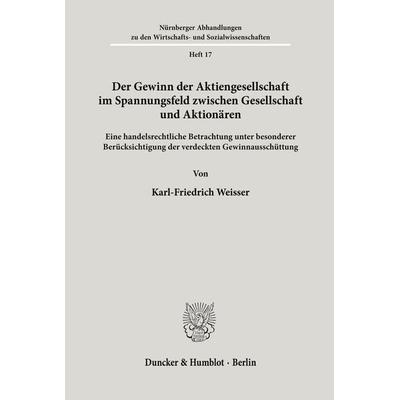
Duncker & Humblot Der Gewinn der Aktiengesellschaft im Spannungsfeld zwischen Gesellschaft und Aktionären. (Deutsch, Softcover, Karl-Friedrich Weisser) (55343718)Duncker & Humblot Der Gewinn der Aktiengesellschaft im Spannungsfeld zwischen Gesellschaft und Aktionären. (Deutsch, Softcover, Karl-Friedrich Weisser) (55343718)44,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mack, Thomas: Wege zu raschem GewinnWege zu raschem Gewinn , Dieses Buch enthält ein Eröffnungsrepertoire mit 60 Varianten, in denen sich für den Repertoirespieler Möglichkeiten zu einem raschen Gewinn ergeben, mindestens aber zu spürbarem Vorteil. Der Fokus des Repertoires liegt auf den von den Gegnern am häufigsten gespielten Varianten und dort auf Zügen, die zwar häufig gespielt werden, die aber trotzdem mehr oder weniger große Fehler sind. Die weitaus meisten dieser Varianten sind nicht in den gängigen Fallensammlungen enthalten. Schon das macht den Text zu einem Gewinn für den Leser. Die erwähnten Fehler werden von stärkeren Spielern mit Elo über 2000 nicht oder kaum gemacht, aber die Datenbanken zeigen, dass sie im Klubspielerbereich deutlich häufiger vorkommen. Dies hat der Autor in seiner Turnierpraxis mit über 1000 Turnierpartien in den letzten 20 Jahren bestätigt gefunden. Es zeigt sich, dass geeignete Stellungen eher in aggressiven Varianten vorkommen. Daher empfiehlt das Repertoire für Weiß die offenen Eröffnungen 1.e4 mit 35 Varianten. Für den Schwarzspieler bietet das Repertoire chancenreiche Antworten gegen 1.e4 im Marshall-Gambit 1...d5 2.exd5 Sf6 oder gegen 1.d4 im Winawer-Gambit 1...d5 2.c4 c6 3.Sc3 e5 und in anderen, insgesamt 25 Varianten. In allen Varianten ergeben sich bei der Widerlegung der Fehler attraktive Kombinationen, mit denen der Leser auch seine taktischen Fähigkeiten üben kann. Der Wert dieses Buches liegt in der vorteilhaften Auswertung von Partie-Datenbanken mit Hilfe der Schach-Engine Stockfish und in der geschickten Fokussierung auf die häufigsten gegnerischen Züge. Das so entstandene Repertoire hat mit 60 Varianten eine überschaubare Größe und ermöglicht es dem Repertoirespieler dennoch, für ein Maximum an Eröffnungsstellungen gut vorbereitet zu sein. , Lüfter- & Gebläsemotoren > Motorkühlung , Erscheinungsjahr: 20240621, Autoren: Mack, Thomas, Redaktion: Ullrich, Robert, Seitenzahl/Blattzahl: 172, Keyword: Eröffnungsfallen; Eröffnungsrepertoire; Kieler Falle; Schacheröffnung; Schwarz gegen Grand-Prix; Schwarzrepertoire; Weiß gegen Aljechin; Weiß gegen Caro-Kann; Weiß gegen Damenfianchetto; Weiß gegen Dreispringerspiel; Weiß gegen Französisch; Weiß gegen Königsfianchetto; Weiß gegen Nimzowitsch; Weiß gegen Philidor; Weiß gegen Pirc; Weiß gegen Russisch; Weiß gegen Sizilanisch Kalaschnikow; Weiß gegen Sizilianisch Drachen; Weiß gegen Sizilianisch Najdorf; Weiß gegen Sizilianisch Paulsen; Weiß gegen Sizilianisch Scheveningen; Weiß gegen Sizilianisch Sweschnikow; Weiß gegen Sizilianisch Taimanow; Weiß gegen Sizilianisch beschleunigter Drache; Weiß gegen Sizilianisch klassisch, Fachkategorie: Sport und Freizeit, Altersempfehlung / Lesealter: 18, ab Alter: 9, bis Alter: 99, Warengruppe: TB/Spielen/Raten, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 17, Gewicht: 451, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber,27,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Sonderprüfung in der Aktiengesellschaft und die Geltendmachung entsprechender Ersatzansprüche der Aktiengesellschaft, Taschenbuch von DeniseDie Sonderprüfung In Der Aktiengesellschaft Und Die Geltendmachung Entsprechender Ersatzansprüche Der Aktiengesellschaft, Taschenbuch Von Denise Andres, Grin, 978-3-640-98424-4, Seitenanzahl: 6842,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Der Aufsichtsrat der Aktiengesellschaft, Fachbücher von Fritz Stier-SomloMit seinen Ausführungen in der Aufsichtsrat der Aktiengesellschaft behandelt der Rechtswissenschaftler Fritz Stier-Somlo die Entwicklung der Aufsichtsratsfrage seit 1903. Einführend zeigt er die Verbindung zwischen Wirtschaftskrisen und Aktienwesen auf, um schliesslich die Bedeutung des Aktienrechtswesens hervorzuheben. Von hier ausgehend erläutert Stier-Somlo die Zusammensetzung und die Funktion des Aufsichtsrates und diskutiert Reformvorschläge. Sorgfältig bearbeiteter Nachdruck der Originalausgabe von 1905.27,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Ist der Umsatz der Gewinn?
Nein, der Umsatz ist nicht dasselbe wie der Gewinn. Der Umsatz bezieht sich auf den Gesamtbetrag an Einnahmen, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Der Gewinn hingegen ist der Betrag, der übrig bleibt, nachdem alle Kosten und Ausgaben vom Umsatz abgezogen wurden. Der Gewinn ist also das finanzielle Ergebnis, das ein Unternehmen tatsächlich behalten kann. Es ist wichtig, den Unterschied zwischen Umsatz und Gewinn zu verstehen, um die finanzielle Gesundheit eines Unternehmens richtig zu bewerten. Daher lautet die Frage: 'Ist der Umsatz der Gewinn?' **
-
Ist der Erlös der Gewinn?
Die Frage, ob der Erlös der Gewinn ist, hängt von der Definition ab, die man verwendet. Erlös bezieht sich typischerweise auf die Gesamteinnahmen aus dem Verkauf von Waren oder Dienstleistungen, während der Gewinn die Differenz zwischen den Einnahmen und den Kosten darstellt. Der Gewinn wird also erst nach Abzug aller Kosten erzielt. Daher ist der Erlös nicht automatisch gleichbedeutend mit dem Gewinn. Es ist möglich, dass ein Unternehmen hohe Erlöse erzielt, aber aufgrund hoher Kosten keinen Gewinn erwirtschaftet. Letztendlich hängt es also davon ab, wie man den Begriff "Gewinn" definiert und welche Kosten in die Berechnung einbezogen werden. **
-
Ist der Deckungsbeitrag der Gewinn?
Nein, der Deckungsbeitrag ist nicht der Gewinn. Der Deckungsbeitrag ist vielmehr der Betrag, der zur Deckung der fixen Kosten eines Unternehmens beiträgt, nachdem die variablen Kosten abgezogen wurden. Er gibt also an, wie viel jedes verkaufte Produkt oder jede erbrachte Dienstleistung zur Deckung der Fixkosten beiträgt. Der Gewinn hingegen ist das Ergebnis, das übrig bleibt, nachdem alle Kosten (sowohl fixe als auch variable Kosten) abgezogen wurden. Der Deckungsbeitrag ist somit ein wichtiger Indikator für die Rentabilität eines Unternehmens, während der Gewinn das tatsächliche finanzielle Ergebnis darstellt. **
-
Ist der Ertrag der Gewinn?
Die Frage "Ist der Ertrag der Gewinn?" hängt von der Definition ab, die verwendet wird. In der Finanzwelt wird der Ertrag oft als die Gesamteinnahmen aus Investitionen oder Geschäftsaktivitäten betrachtet, während der Gewinn als der Überschuss nach Abzug aller Kosten und Ausgaben definiert ist. Somit kann der Ertrag als eine breitere Kennzahl angesehen werden, die den Gesamterfolg einer Investition oder eines Unternehmens misst, während der Gewinn spezifisch den finanziellen Erfolg nach Abzug aller Kosten darstellt. Es ist wichtig zu beachten, dass der Ertrag und der Gewinn nicht immer gleich sind, da der Ertrag auch andere Einnahmequellen wie Zinserträge oder Dividenden umfassen kann, die nicht unbedingt zum Gewinn beitragen. Letztendlich hängt die Beziehung zwischen Ertrag und Gewinn davon ab, wie diese Begriffe in einem bestimmten Kontext definiert und interpretiert werden. **

Ist der Rohertrag der Gewinn?
Nein, der Rohertrag ist nicht dasselbe wie der Gewinn. Der Rohertrag bezieht sich auf den Umsatz abzüglich der variablen Kosten, die direkt mit der Produktion oder dem Verkauf eines Produkts verbunden sind. Der Gewinn hingegen ist das Endergebnis nach Abzug aller Kosten, einschließlich der variablen und fixen Kosten. Der Gewinn berücksichtigt auch Steuern und andere finanzielle Verpflichtungen, während der Rohertrag nur einen Teil der Kosten berücksichtigt. Daher ist der Rohertrag ein wichtiger Indikator für die Rentabilität eines Unternehmens, aber der Gewinn gibt letztendlich Auskunft darüber, wie erfolgreich ein Unternehmen ist. **
Ist der Gewinn der Jahresüberschuss?
Nein, der Gewinn ist nicht dasselbe wie der Jahresüberschuss. Der Gewinn bezieht sich auf den Überschuss, den ein Unternehmen nach Abzug aller Kosten und Ausgaben erzielt. Der Jahresüberschuss hingegen ist der Gewinn, der am Ende des Geschäftsjahres übrig bleibt, nachdem alle Einnahmen und Ausgaben berücksichtigt wurden. Der Jahresüberschuss wird in der Gewinn- und Verlustrechnung ausgewiesen und ist ein wichtiger Kennwert für die finanzielle Gesundheit eines Unternehmens. Es ist also korrekter zu sagen, dass der Jahresüberschuss ein Teil des Gewinns ist, der speziell für das abgelaufene Geschäftsjahr berechnet wird. **
Top-Angebote
Produkte zum Begriff Der-Gewinn-der-Aktiengesellschaft:
-
Der Gewinn der Aktiengesellschaft im Spannungsfeld zwischen Gesellschaft und Aktionären., Fachbücher von Karl-Friedrich WeisserDas Fachbuch "Der Gewinn der Aktiengesellschaft im Spannungsfeld zwischen Gesellschaft und Aktionären" von Karl-Friedrich Weisser bietet eine umfassende Analyse der komplexen Beziehung zwischen Aktiengesellschaften und ihren Aktionären. In 138 Seiten beleuchtet der Autor die rechtlichen und wirtschaftlichen Aspekte, die den Gewinn von Aktiengesellschaften beeinflussen. Die Thematik ist besonders relevant für Studierende und Fachleute im Bereich Wirtschaft und Recht, die ein tieferes Verständnis für die Herausforderungen und Spannungen in der Unternehmensführung entwickeln möchten. Der kartonierte Einband sorgt für eine ansprechende und langlebige Präsentation des Werkes, das in deutscher Sprache verfasst ist. Mit seiner ersten Auflage aus dem Jahr 1962 bietet das Buch nicht nur historische Perspektiven, sondern auch zeitlose Einsichten in die Unternehmensethik und die Verantwortung gegenüber den Aktionären. Es ist ein unverzichtbares Nachschlagewerk für alle, die sich mit den rechtlichen Rahmenbedingungen und den wirtschaftlichen Implikationen von Unternehmensgewinnen auseinandersetzen.44,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Der Gewinn der Aktiengesellschaft im Spannungsfeld zwischen Gesellschaft und Aktionären., Taschenbuch von Karl-Friedrich Weisser, Duncker & Humblot,Der Gewinn Der Aktiengesellschaft Im Spannungsfeld Zwischen Gesellschaft Und Aktionären., Taschenbuch Von Karl-friedrich Weisser, Duncker & Humblot, 978-3-428-01673-0, Seitenanzahl: 13825,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Duncker & Humblot Der Gewinn der Aktiengesellschaft im Spannungsfeld zwischen Gesellschaft und Aktionären. (Deutsch, Softcover, Karl-Friedrich Weisser) (55343718)Duncker & Humblot Der Gewinn der Aktiengesellschaft im Spannungsfeld zwischen Gesellschaft und Aktionären. (Deutsch, Softcover, Karl-Friedrich Weisser) (55343718)44,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mack, Thomas: Wege zu raschem GewinnWege zu raschem Gewinn , Dieses Buch enthält ein Eröffnungsrepertoire mit 60 Varianten, in denen sich für den Repertoirespieler Möglichkeiten zu einem raschen Gewinn ergeben, mindestens aber zu spürbarem Vorteil. Der Fokus des Repertoires liegt auf den von den Gegnern am häufigsten gespielten Varianten und dort auf Zügen, die zwar häufig gespielt werden, die aber trotzdem mehr oder weniger große Fehler sind. Die weitaus meisten dieser Varianten sind nicht in den gängigen Fallensammlungen enthalten. Schon das macht den Text zu einem Gewinn für den Leser. Die erwähnten Fehler werden von stärkeren Spielern mit Elo über 2000 nicht oder kaum gemacht, aber die Datenbanken zeigen, dass sie im Klubspielerbereich deutlich häufiger vorkommen. Dies hat der Autor in seiner Turnierpraxis mit über 1000 Turnierpartien in den letzten 20 Jahren bestätigt gefunden. Es zeigt sich, dass geeignete Stellungen eher in aggressiven Varianten vorkommen. Daher empfiehlt das Repertoire für Weiß die offenen Eröffnungen 1.e4 mit 35 Varianten. Für den Schwarzspieler bietet das Repertoire chancenreiche Antworten gegen 1.e4 im Marshall-Gambit 1...d5 2.exd5 Sf6 oder gegen 1.d4 im Winawer-Gambit 1...d5 2.c4 c6 3.Sc3 e5 und in anderen, insgesamt 25 Varianten. In allen Varianten ergeben sich bei der Widerlegung der Fehler attraktive Kombinationen, mit denen der Leser auch seine taktischen Fähigkeiten üben kann. Der Wert dieses Buches liegt in der vorteilhaften Auswertung von Partie-Datenbanken mit Hilfe der Schach-Engine Stockfish und in der geschickten Fokussierung auf die häufigsten gegnerischen Züge. Das so entstandene Repertoire hat mit 60 Varianten eine überschaubare Größe und ermöglicht es dem Repertoirespieler dennoch, für ein Maximum an Eröffnungsstellungen gut vorbereitet zu sein. , Lüfter- & Gebläsemotoren > Motorkühlung , Erscheinungsjahr: 20240621, Autoren: Mack, Thomas, Redaktion: Ullrich, Robert, Seitenzahl/Blattzahl: 172, Keyword: Eröffnungsfallen; Eröffnungsrepertoire; Kieler Falle; Schacheröffnung; Schwarz gegen Grand-Prix; Schwarzrepertoire; Weiß gegen Aljechin; Weiß gegen Caro-Kann; Weiß gegen Damenfianchetto; Weiß gegen Dreispringerspiel; Weiß gegen Französisch; Weiß gegen Königsfianchetto; Weiß gegen Nimzowitsch; Weiß gegen Philidor; Weiß gegen Pirc; Weiß gegen Russisch; Weiß gegen Sizilanisch Kalaschnikow; Weiß gegen Sizilianisch Drachen; Weiß gegen Sizilianisch Najdorf; Weiß gegen Sizilianisch Paulsen; Weiß gegen Sizilianisch Scheveningen; Weiß gegen Sizilianisch Sweschnikow; Weiß gegen Sizilianisch Taimanow; Weiß gegen Sizilianisch beschleunigter Drache; Weiß gegen Sizilianisch klassisch, Fachkategorie: Sport und Freizeit, Altersempfehlung / Lesealter: 18, ab Alter: 9, bis Alter: 99, Warengruppe: TB/Spielen/Raten, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 17, Gewicht: 451, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber,27,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie erfolgt der Eintritt und Austritt einer Aktiengesellschaft?
Der Eintritt in eine Aktiengesellschaft erfolgt durch den Erwerb von Aktien. Diese können entweder direkt von der Gesellschaft oder von bestehenden Aktionären erworben werden. Der Austritt aus einer Aktiengesellschaft erfolgt in der Regel durch den Verkauf der eigenen Aktien an andere Investoren oder durch den Rückkauf der Aktien durch die Gesellschaft selbst. **
-
Könnten Sie mir bitte bei der Präsentation der Aktiengesellschaft helfen?
Natürlich! Ich helfe Ihnen gerne bei der Präsentation der Aktiengesellschaft. Bitte teilen Sie mir mit, welche spezifischen Informationen oder Fragen Sie haben, damit ich Ihnen gezielt weiterhelfen kann. **
-
Ist der Umsatz der Gewinn?
Nein, der Umsatz ist nicht dasselbe wie der Gewinn. Der Umsatz bezieht sich auf den Gesamtbetrag an Einnahmen, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Der Gewinn hingegen ist der Betrag, der übrig bleibt, nachdem alle Kosten und Ausgaben vom Umsatz abgezogen wurden. Der Gewinn ist also das finanzielle Ergebnis, das ein Unternehmen tatsächlich behalten kann. Es ist wichtig, den Unterschied zwischen Umsatz und Gewinn zu verstehen, um die finanzielle Gesundheit eines Unternehmens richtig zu bewerten. Daher lautet die Frage: 'Ist der Umsatz der Gewinn?' **
-
Ist der Erlös der Gewinn?
Die Frage, ob der Erlös der Gewinn ist, hängt von der Definition ab, die man verwendet. Erlös bezieht sich typischerweise auf die Gesamteinnahmen aus dem Verkauf von Waren oder Dienstleistungen, während der Gewinn die Differenz zwischen den Einnahmen und den Kosten darstellt. Der Gewinn wird also erst nach Abzug aller Kosten erzielt. Daher ist der Erlös nicht automatisch gleichbedeutend mit dem Gewinn. Es ist möglich, dass ein Unternehmen hohe Erlöse erzielt, aber aufgrund hoher Kosten keinen Gewinn erwirtschaftet. Letztendlich hängt es also davon ab, wie man den Begriff "Gewinn" definiert und welche Kosten in die Berechnung einbezogen werden. **
Ähnliche Suchbegriffe für Der-Gewinn-der-Aktiengesellschaft
-
Die Sonderprüfung in der Aktiengesellschaft und die Geltendmachung entsprechender Ersatzansprüche der Aktiengesellschaft, Taschenbuch von DeniseDie Sonderprüfung In Der Aktiengesellschaft Und Die Geltendmachung Entsprechender Ersatzansprüche Der Aktiengesellschaft, Taschenbuch Von Denise Andres, Grin, 978-3-640-98424-4, Seitenanzahl: 6842,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Der Aufsichtsrat der Aktiengesellschaft, Fachbücher von Fritz Stier-SomloMit seinen Ausführungen in der Aufsichtsrat der Aktiengesellschaft behandelt der Rechtswissenschaftler Fritz Stier-Somlo die Entwicklung der Aufsichtsratsfrage seit 1903. Einführend zeigt er die Verbindung zwischen Wirtschaftskrisen und Aktienwesen auf, um schliesslich die Bedeutung des Aktienrechtswesens hervorzuheben. Von hier ausgehend erläutert Stier-Somlo die Zusammensetzung und die Funktion des Aufsichtsrates und diskutiert Reformvorschläge. Sorgfältig bearbeiteter Nachdruck der Originalausgabe von 1905.27,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Der entgangene Gewinn, Fachbücher von Frank HalfpapDas Prinzip der Totalreparation wird nicht durch § 249 Satz 1 BGB, sondern allein durch § 252 Satz 1 BGB zum Ausdruck gebracht. Er ist daher ebenso wenig überflüssig wie § 252 Satz 2 BGB, der für die Fälle des entgangenen Gewinns die weitergehende Beweiserleichterung des § 287 ZPO einschränkt. Als lex specialis existiert § 842 BGB. Bei Verletzung persönlicher Rechtsgüter ermöglicht er die für diese Fälle sachgerechte Anwendung des § 287 ZPO. Neben diesen dogmatischen Einordnungen liegt ein zweiter Schwerpunkt der Arbeit auf der Erörterung von Einzelproblemen bei der Anwendung der vorgenannten Vorschriften.72,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist der Deckungsbeitrag der Gewinn?
Nein, der Deckungsbeitrag ist nicht der Gewinn. Der Deckungsbeitrag ist vielmehr der Betrag, der zur Deckung der fixen Kosten eines Unternehmens beiträgt, nachdem die variablen Kosten abgezogen wurden. Er gibt also an, wie viel jedes verkaufte Produkt oder jede erbrachte Dienstleistung zur Deckung der Fixkosten beiträgt. Der Gewinn hingegen ist das Ergebnis, das übrig bleibt, nachdem alle Kosten (sowohl fixe als auch variable Kosten) abgezogen wurden. Der Deckungsbeitrag ist somit ein wichtiger Indikator für die Rentabilität eines Unternehmens, während der Gewinn das tatsächliche finanzielle Ergebnis darstellt. **
-
Ist der Ertrag der Gewinn?
Die Frage "Ist der Ertrag der Gewinn?" hängt von der Definition ab, die verwendet wird. In der Finanzwelt wird der Ertrag oft als die Gesamteinnahmen aus Investitionen oder Geschäftsaktivitäten betrachtet, während der Gewinn als der Überschuss nach Abzug aller Kosten und Ausgaben definiert ist. Somit kann der Ertrag als eine breitere Kennzahl angesehen werden, die den Gesamterfolg einer Investition oder eines Unternehmens misst, während der Gewinn spezifisch den finanziellen Erfolg nach Abzug aller Kosten darstellt. Es ist wichtig zu beachten, dass der Ertrag und der Gewinn nicht immer gleich sind, da der Ertrag auch andere Einnahmequellen wie Zinserträge oder Dividenden umfassen kann, die nicht unbedingt zum Gewinn beitragen. Letztendlich hängt die Beziehung zwischen Ertrag und Gewinn davon ab, wie diese Begriffe in einem bestimmten Kontext definiert und interpretiert werden. **
-
Ist der Rohertrag der Gewinn?
Nein, der Rohertrag ist nicht dasselbe wie der Gewinn. Der Rohertrag bezieht sich auf den Umsatz abzüglich der variablen Kosten, die direkt mit der Produktion oder dem Verkauf eines Produkts verbunden sind. Der Gewinn hingegen ist das Endergebnis nach Abzug aller Kosten, einschließlich der variablen und fixen Kosten. Der Gewinn berücksichtigt auch Steuern und andere finanzielle Verpflichtungen, während der Rohertrag nur einen Teil der Kosten berücksichtigt. Daher ist der Rohertrag ein wichtiger Indikator für die Rentabilität eines Unternehmens, aber der Gewinn gibt letztendlich Auskunft darüber, wie erfolgreich ein Unternehmen ist. **
-
Ist der Gewinn der Jahresüberschuss?
Nein, der Gewinn ist nicht dasselbe wie der Jahresüberschuss. Der Gewinn bezieht sich auf den Überschuss, den ein Unternehmen nach Abzug aller Kosten und Ausgaben erzielt. Der Jahresüberschuss hingegen ist der Gewinn, der am Ende des Geschäftsjahres übrig bleibt, nachdem alle Einnahmen und Ausgaben berücksichtigt wurden. Der Jahresüberschuss wird in der Gewinn- und Verlustrechnung ausgewiesen und ist ein wichtiger Kennwert für die finanzielle Gesundheit eines Unternehmens. Es ist also korrekter zu sagen, dass der Jahresüberschuss ein Teil des Gewinns ist, der speziell für das abgelaufene Geschäftsjahr berechnet wird. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.